
Рекурентні платежі: що це і як працюють
Рекурентні платежі дозволяють бізнесу автоматично отримувати оплату за підписки та послуги. Але що відбувається, якщо списання не проходить, клієнт хоче скасувати підписку або використовує криптовалюту? Розбираємо принцип роботи, налаштування та типові помилки.
Рекурентні платежі — це регулярні списання з того самого платіжного засобу за згодою платника, яку він дає заздалегідь. Так працюють підписки на сервіси, абонентська плата, оренда обладнання. Покупець дозволяє списання один раз, а далі продавець ініціює платежі за розкладом або за фактом використання. Для карткових платежів зазвичай використовують токен замість номера картки, а в окремих криптовалютних рішеннях — автосписання з прив'язаного гаманця.
Для бізнесу така схема зручна тим, що не потрібно щоразу виставляти рахунок і чекати, поки клієнт оплатить його вручну. Покупцеві теж простіше: він користується послугою, а оплата проходить автоматично. Проте за цією зручністю стоять технічні налаштування, правила повторних спроб і вимоги до згоди платника. Розберемо, як працюють рекурентні платежі, які плюси й мінуси має схема, як налаштувати її для бізнесу, яких помилок уникати і що змінюється у крипті.
Як працюють рекурентні платежі за карткою
Слова "регулярні платежі" та "рекурентні платежі" часто вживають як синоніми, але в контексті підписок між ними є практична різниця. Регулярними називають будь-які платежі, що повторюються за графіком, навіть якщо покупець щоразу підтверджує їх сам. Рекурентний платіж ініціює продавець: покупець погодився заздалегідь, і далі списання можуть проходити без його участі.
Наприклад, щомісячна оплата рахунку вручну — регулярний платіж. А підписка на програму, за яку гроші автоматично списуються з прив'язаної картки, — рекурентний. При цьому окремі операції можуть потребувати додаткового підтвердження відповідно до правил банку або платіжної системи.
Перший платіж і згода
Схема починається зі звичайної оплати. Покупець вводить дані картки, бачить суму, періодичність та умови скасування й погоджується на повторні списання. Що зрозуміліше це написано на сторінці оплати, то менше потім суперечок і скарг до банку.
Особливо важливо пояснити умови, якщо підписка починається з безоплатного пробного періоду або передбачає змінну суму. Покупець має розуміти, коли відбудеться перше платне списання, як визначатиметься його розмір і де можна скасувати підписку. Згода на рекурентні платежі не повинна бути несподіванкою для клієнта після першої оплати.
Вимоги до формулювання згоди та строків сповіщень залежать від країни, банку й платіжної системи, тож уточнюйте їх у свого провайдера. Це загальна інформація, а не юридична консультація.
Токенізація
За правильно налаштованої інтеграції продавцю не потрібно зберігати повний номер картки у власній системі. За даними EMVCo, платіжна токенізація замінює номер картки (PAN) унікальним значенням — токеном, використання якого можна обмежити певним продавцем, пристроєм або сценарієм платежу.
Для рекурентних платежів це означає, що платіжний провайдер забезпечує збереження платіжної прив'язки, а система продавця працює з ідентифікатором, за яким можна запросити наступне списання. При цьому існують різні типи токенів, зокрема мережеві та токени конкретних провайдерів, тому технічна реалізація може відрізнятися.
Головна перевага токенізації — зменшення потреби передавати й зберігати чутливі карткові реквізити. Проте сам токен не скасовує вимог до безпеки: доступ до платіжної системи та ідентифікаторів також потрібно захищати.
Які бувають списання
Фіксовані списання повторюють одну суму через рівні проміжки: наприклад, підписка за 29 USD щомісяця. Покупець знає тариф і приблизно розуміє, скільки грошей потрібно залишити на картці до наступної дати оплати. Така модель підходить для онлайн-сервісів, навчальних платформ та інших послуг із постійною абонентською платою.
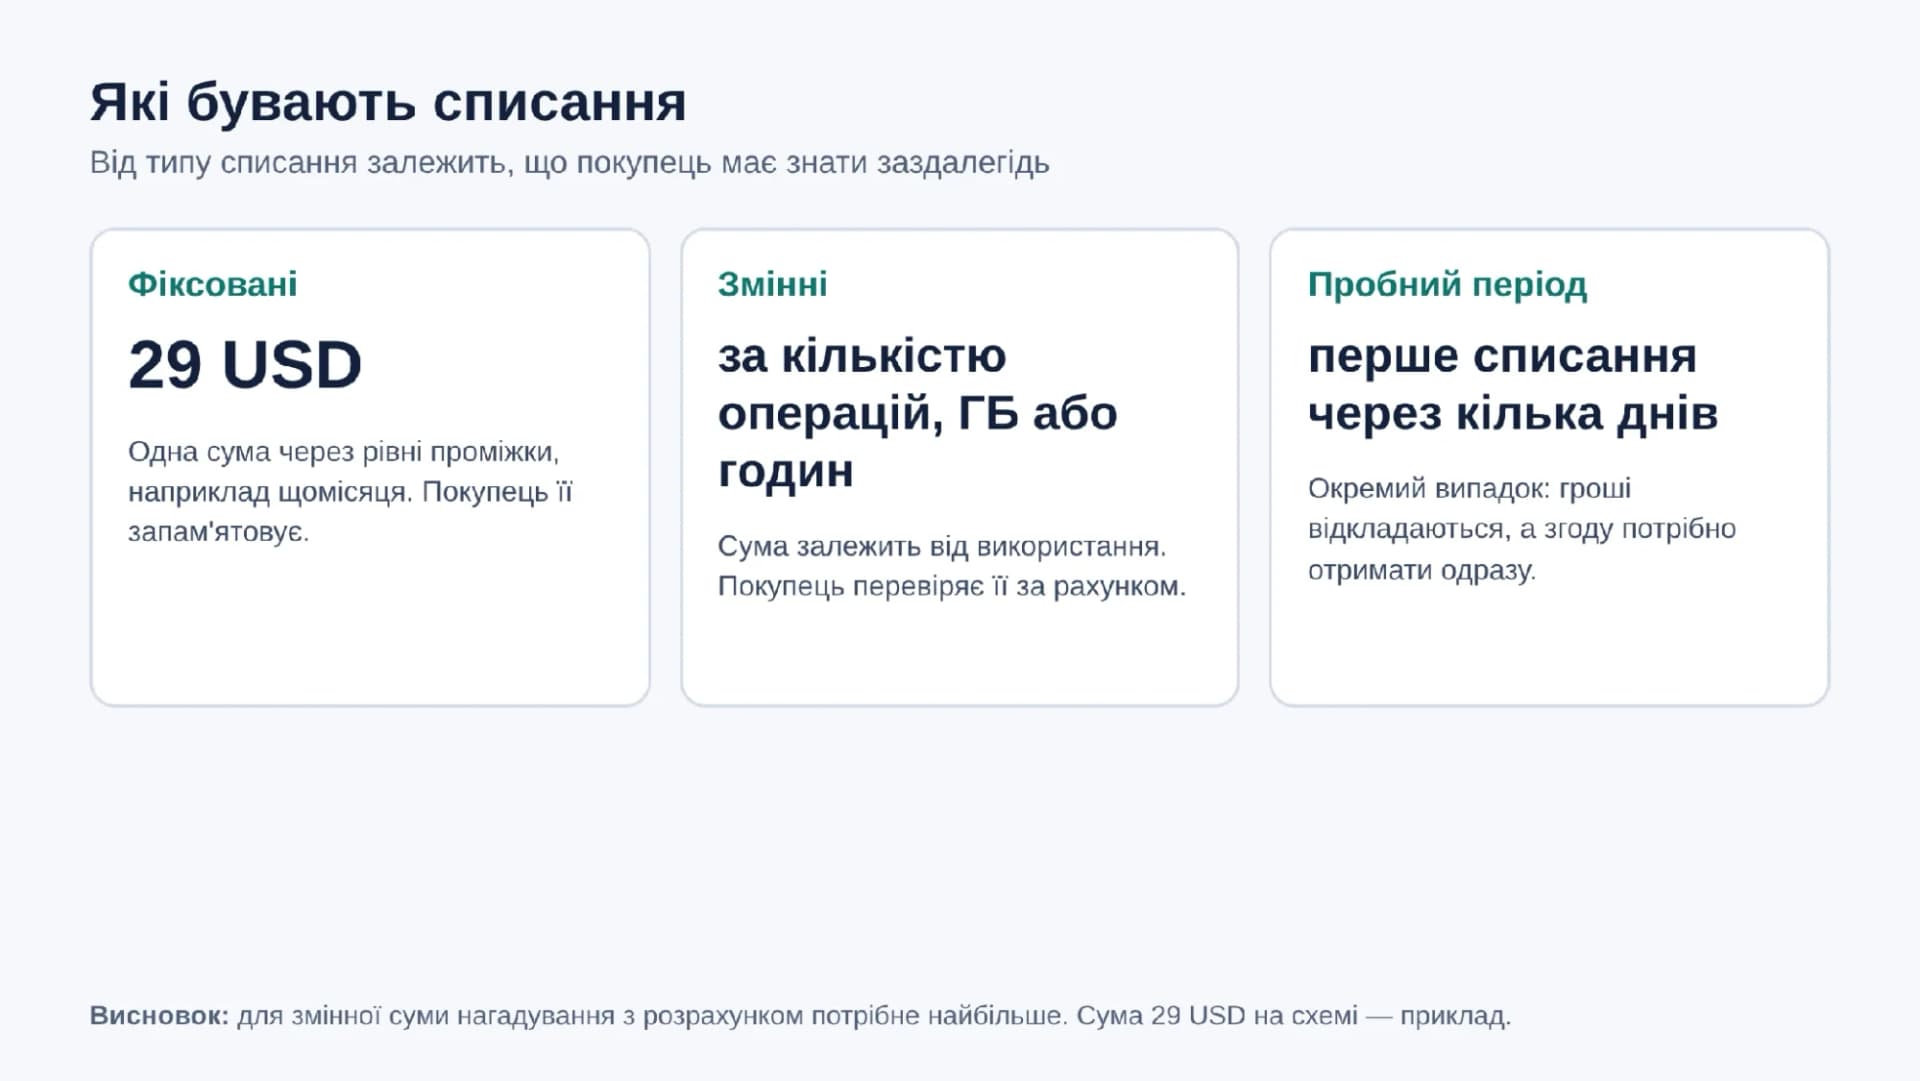
Змінні списання залежать від використання: кількості операцій, гігабайтів чи годин роботи. Наприклад, хмарний сервіс може щомісяця виставляти суму відповідно до фактично спожитих ресурсів. Для покупця різниця принципова: фіксовану суму він запам'ятовує, а змінну перевіряє за рахунком, тому для неї особливо корисне нагадування з розрахунком.
Окремий випадок — пробний період, коли перше платне списання відкладають на кілька днів. Якщо після його завершення підписка продовжується автоматично, це потрібно повідомити ще під час оформлення.
Повторні списання
Далі за розкладом продавець надсилає провайдеру запит на списання за збереженим токеном або іншим платіжним ідентифікатором. Банк-емітент може його відхилити: на картці бракує коштів, вона прострочена, закрита або заблокована. Іноді відмова виникає через тимчасову технічну проблему чи додаткову перевірку операції.
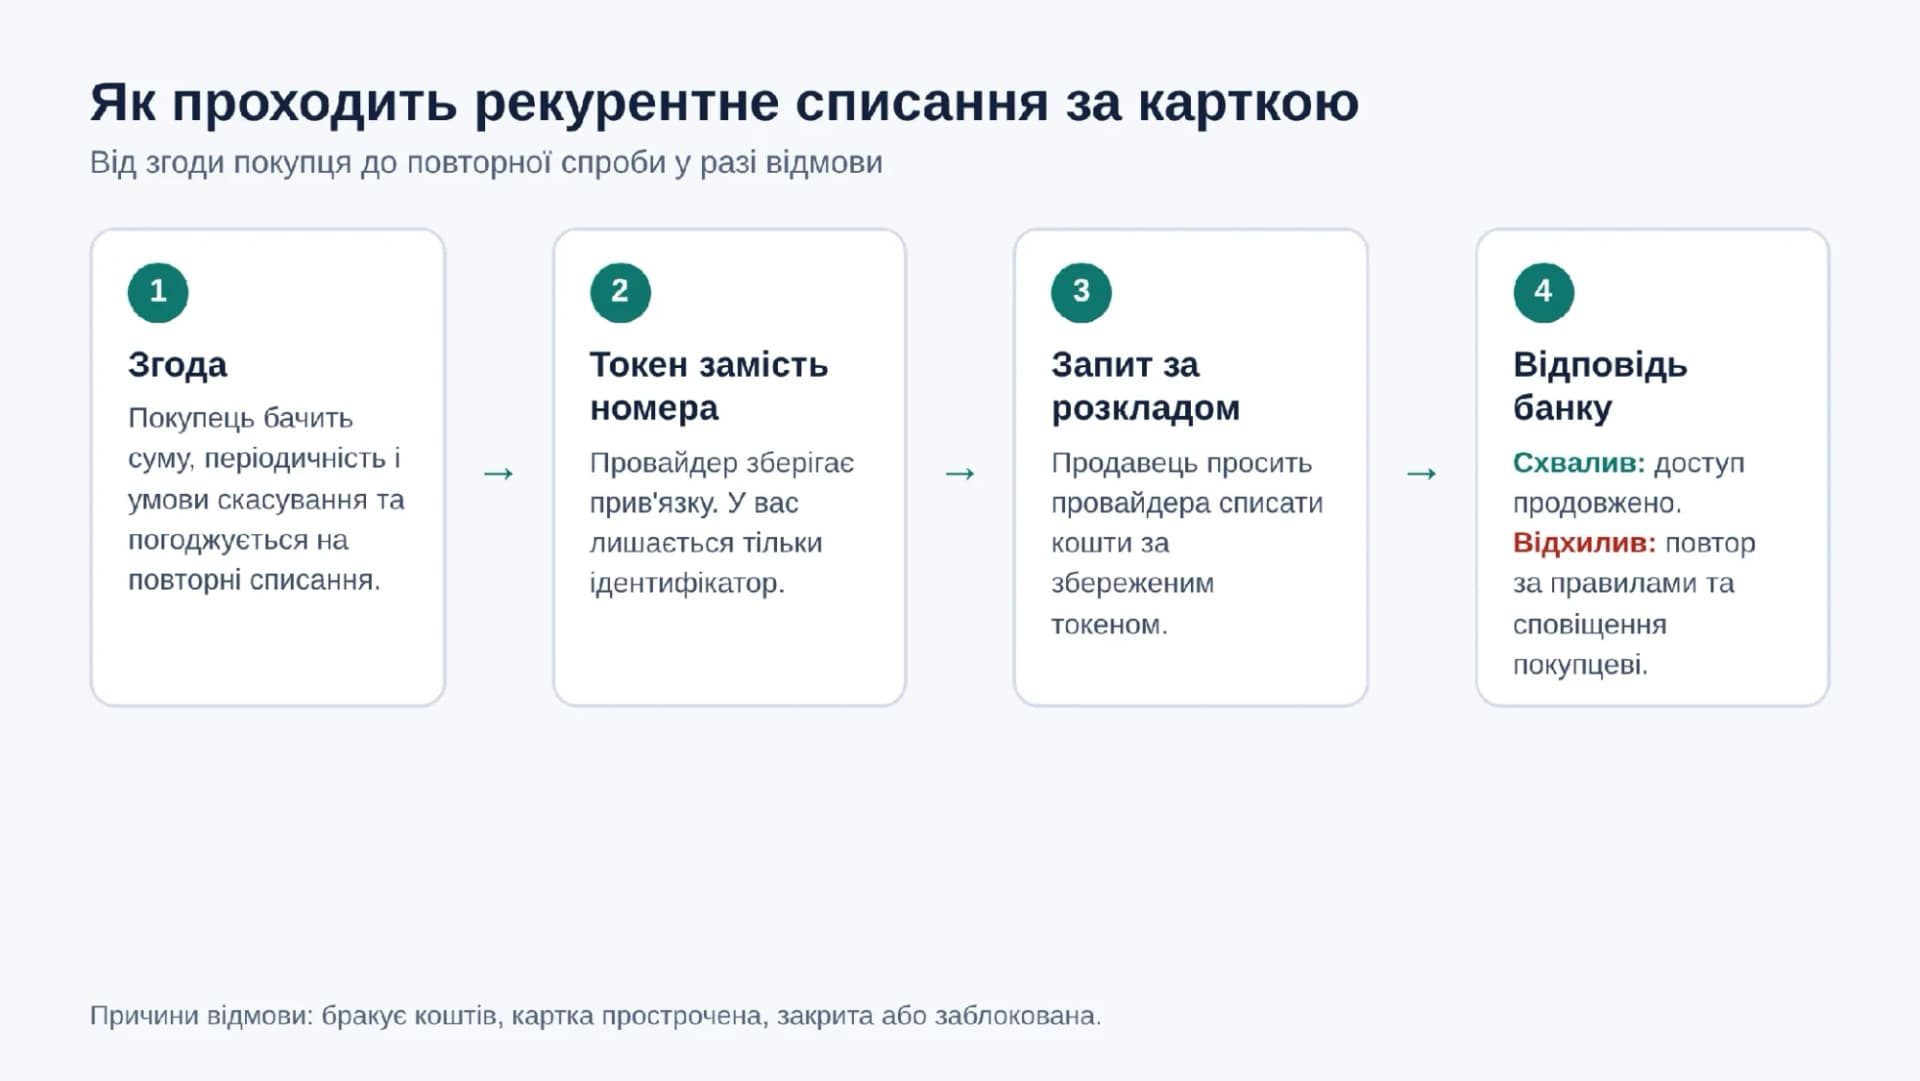
Тому в нормальній схемі є не лише самі списання, а й правила для невдалих платежів: коли повторювати спробу, що писати покупцеві й коли зупиняти доступ. Якщо клієнт просто забув поповнити картку, негайно закривати підписку не завжди вигідно. Часто достатньо повідомити про проблему та дати час на її усунення.
Умовний приклад. Сервіс бере 29 USD на місяць зі 100 клієнтів, тобто 2900 USD на місяць. Якщо через прострочені картки та брак коштів не проходить 5% списань, це 145 USD, які без повторних спроб і нагадувань бізнес ризикує недоотримати.
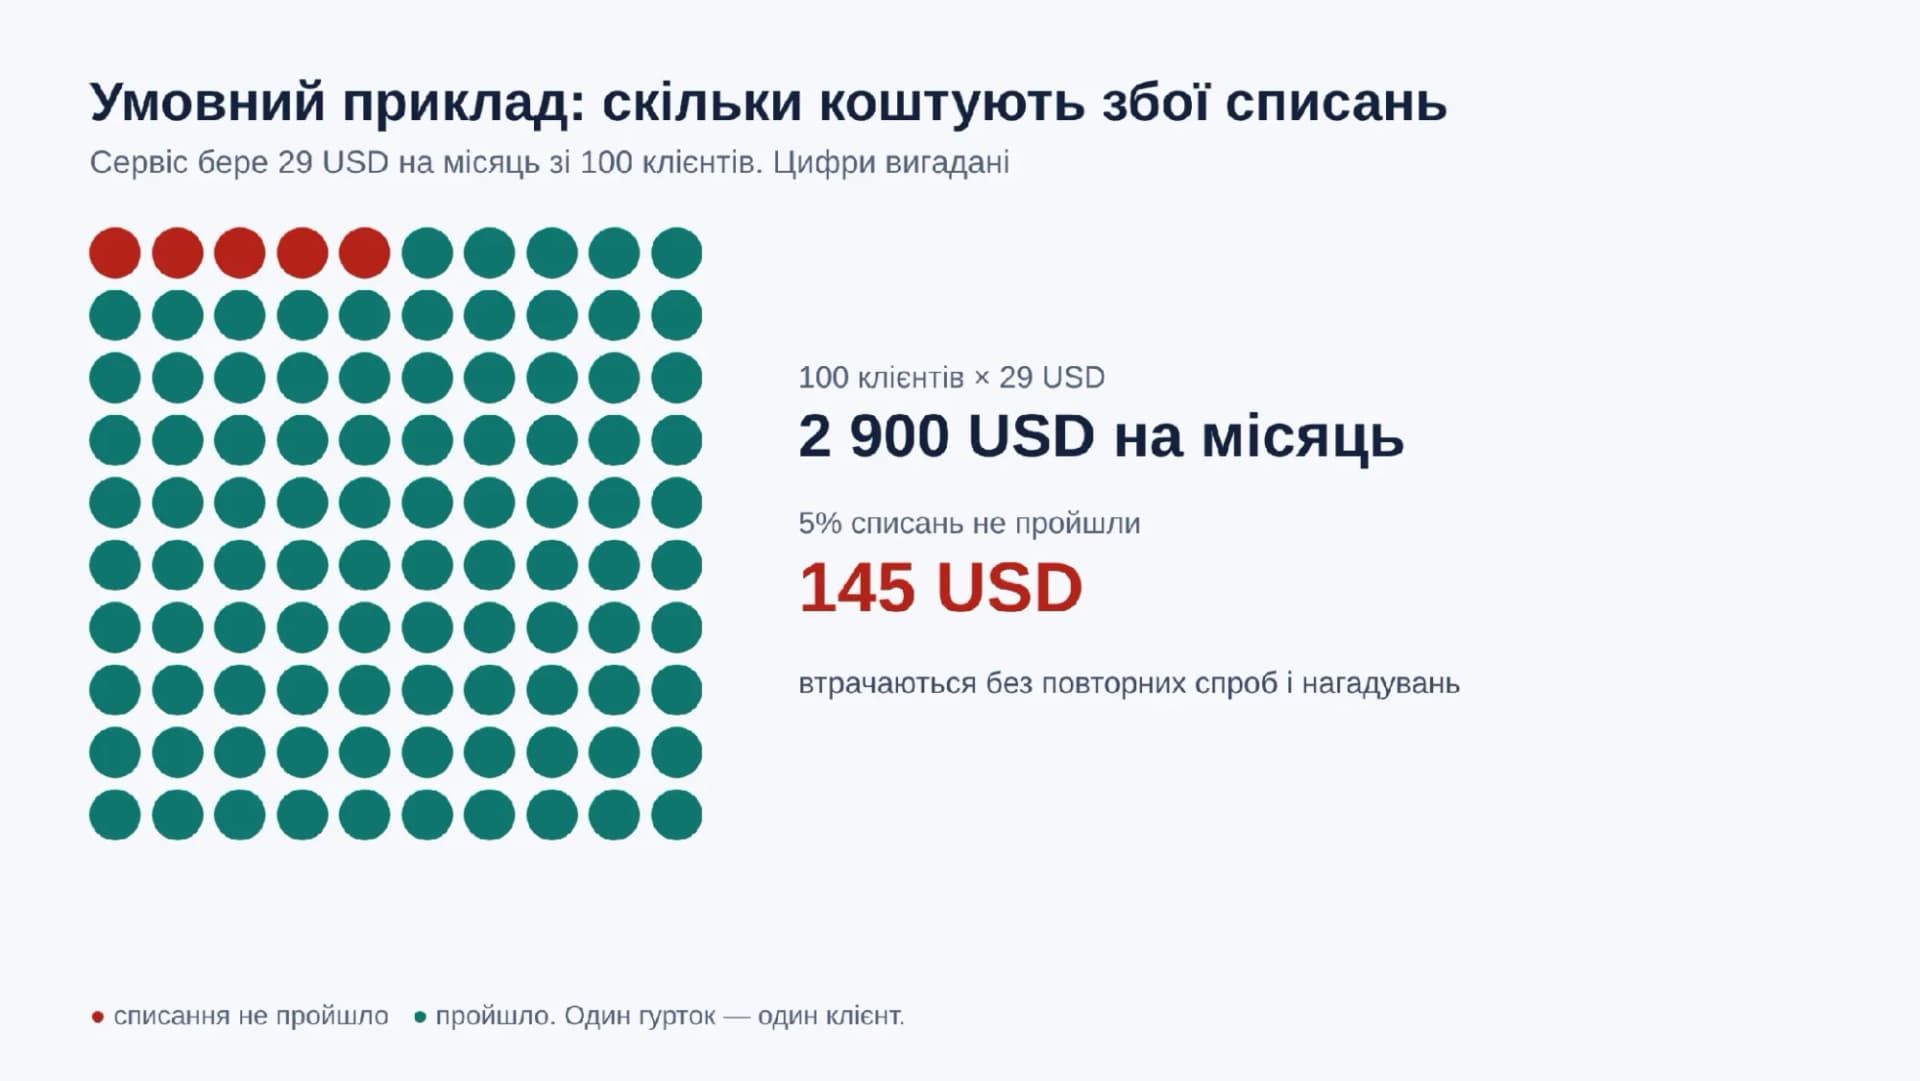
Цифри вигадані, але порядок зрозумілий: навіть невелика частка збоїв перетворюється на відчутну суму. Частину таких платежів можна успішно провести пізніше, якщо клієнт оновить дані картки або поповнить баланс. Саме тому робота з невдалими списаннями — важлива частина системи підписок.
Плюси й мінуси рекурентних платежів
Схема зручна, але має свою ціну. Для бізнесу вона спрощує отримання регулярної оплати, а для покупця прибирає необхідність щоразу проводити платіж вручну. Водночас автоматичні списання потребують контролю, зрозумілих умов і можливості швидко розв'язати проблему.
Погляньмо на переваги й недоліки з двох боків.
Сторона | Плюси | Мінуси |
|---|---|---|
Бізнес | Передбачуваніша виручка. Менше ручної роботи з рахунками. Покупець не втрачає доступ через забутий термін оплати. | Збої списань і можлива втрата клієнтів. Потрібні сповіщення, повтори та підтримка. Суперечки й скарги, якщо умови незрозумілі. |
Покупець | Не треба платити вручну щомісяця. Сервіс продовжує працювати без необхідності пам'ятати дату платежу. | Списання, про які легко забути. Підписки, від яких складно відмовитися. Ризик помилкового або подвійного списання. |
Для бізнесу головний мінус не завжди в техніці, а в довірі. Якщо покупець не розуміє, за що з нього списали гроші, він може піти до банку, а не до підтримки. У результаті компанія витрачає час на суперечки, повернення коштів і пояснення умов, які можна було зрозуміло описати ще під час оформлення підписки.
Прозорі умови й нагадування перед списанням часто допомагають уникнути таких ситуацій. Покупець повинен мати можливість перевірити активну підписку, побачити дату наступної оплати та зрозуміти, як її скасувати. Автоматизація має спрощувати оплату, а не позбавляти клієнта контролю над нею.
Як налаштувати рекурентні платежі для бізнесу
Налаштування рекурентних платежів не зводиться до однієї кнопки "увімкнути". Потрібні рішення щодо умов, техніки й підтримки. Ще до інтеграції варто визначити, за що саме платить клієнт, коли відбувається списання та як система поводиться, якщо оплата не пройшла.
Не менш важливо продумати скасування підписки й повернення коштів. Ці сценарії використовують рідше за звичайну оплату, але саме вони часто стають причиною звернень до підтримки.
Кроки налаштування
Оберіть модель списання. Фіксована сума за період підходить для підписок. Оплата за фактом використання потрібна, коли сума залежить від навантаження, наприклад від кількості операцій за місяць.
Визначте період і дату списання. Це може бути місяць, тиждень або рік. Вирішіть, що буде, якщо дата випадає на вихідний або на 31-ше число, якого немає в кожному місяці.
Напишіть зрозумілу згоду. На сторінці оплати покажіть суму або спосіб її розрахунку, періодичність, дату першого списання та спосіб скасування.
Підключіть платіжного провайдера. Він забезпечує роботу з токеном або платіжною прив'язкою, а ваша система використовує відповідний ідентифікатор. Підключити рекурентні платежі можна через API провайдера або через готові рішення, які він пропонує.
Налаштуйте розклад і сповіщення. Передбачте повідомлення про майбутні списання відповідно до умов сервісу й застосовних вимог. Після оплати надсилайте покупцеві підтвердження.
Закладіть правила для невдач. Визначте, скільки разів і з яким інтервалом повторювати спробу, коли обмежувати доступ і коли закривати підписку.
Проведіть тест. Перевірте перший платіж, наступне списання, відмову банку, скасування та повернення.
Окремо варто передбачити зміну тарифу. Наприклад, покупець переходить із місячної підписки на річну або вибирає дорожчий пакет послуг. Система повинна правильно визначати дату наступної оплати та суму, яку погодив клієнт.
Що перевірити на тесті
Перед запуском потрібно перевірити не лише успішне списання, а й ситуації, у яких щось іде не за планом. Тестування допомагає виявити помилки до того, як вони торкнуться реальних клієнтів. Особливо важливо переконатися, що статус підписки правильно змінюється після оплати, відмови або скасування.
Основні перевірки:
Перша оплата зберігає платіжну прив'язку, а у вашій системі з'являється відповідний ідентифікатор.
Наступне списання проходить за розкладом, а сума збігається з погодженими умовами.
Відмова банку запускає передбачену повторну спробу та сповіщення покупцеві.
Скасування зупиняє майбутні списання, а новий статус одразу видно в особистому кабінеті.
Повернення відображається у звіті, і бухгалтерія може пов'язати його з початковим платежем.
Варто також перевірити, що відбувається після повторного технічного запиту. Якщо система випадково надсилає одну й ту саму команду двічі, це не повинно призводити до подвійного списання. Механізми захисту від таких ситуацій потрібно узгодити з можливостями платіжного провайдера.
Типові помилки під час налаштування
Навіть після успішного тестового платежу система може виявитися незручною для покупців. Найчастіше проблеми виникають через відсутність повідомлень, складне скасування або непродумані правила роботи з невдалими списаннями.
Ось помилки, на які варто звернути увагу:
Немає нагадування перед списанням. Покупець дізнається про платіж із банківського застосунку й сприймає його як помилку. Там, де це потрібно, нагадайте про списання заздалегідь.
Немає логіки повторних спроб. Одна невдача одразу призводить до втрати клієнта. Задайте графік повторів і текст повідомлення для покупця.
Складне скасування. Якщо відмовитися від підписки важче, ніж оформити її, зростає кількість суперечок. Передбачте просте скасування в особистому кабінеті.
Номер картки зберігають у себе без необхідності. Це зайвий ризик і додаткове навантаження на безпеку. Краще використовувати токен або ідентифікатор, який видав провайдер.
Не перевірено скасування й повернення. Команда тестує лише успішне списання, а повернення вперше бачить на реальному клієнтові.
Кожна з цих помилок окремо може здаватися незначною. Проте для сервісу із сотнями або тисячами підписок навіть невелика частка проблемних операцій створює додаткову роботу для підтримки. Тому правила скасування, повторних спроб і повернення коштів потрібно продумувати ще до запуску, а не після перших скарг.
А що в крипті?
У крипті теж можна організувати списання грошей за розкладом, але принцип інший. Карткових токенів і банку-емітента тут немає: платежі виконуються через криптовалютні гаманці та блокчейн-мережі. Підтверджена транзакція зазвичай незворотна, а чарджбеків, як у карткових платежах, не існує. Повернення оформлюється окремим переказом, який організовує продавець або платіжний сервіс.
Автосписання може спиратися на дозвіл, який власник гаманця дає заздалегідь. Схожий принцип описано в стандарті токенів ERC-20 для мереж на базі Ethereum: власник дозволяє визначеній адресі використовувати токени зі свого рахунку в межах установленого ліміту. Повторне встановлення дозволу може змінювати попередній ліміт.
Проте сам дозвіл ERC-20 не запускає платежі автоматично за календарем. Для цього потрібна додаткова логіка смартконтракту або платіжного сервісу. Це загальний принцип, а не опис продукту конкретної компанії: як саме влаштовано списання у провайдера, потрібно перевіряти в його документації.
Inqud описує окремий продукт — рекурентні платежі з автосписанням із прив'язаного Web3-гаманця. Серед моделей оплати — фіксований тариф і оплата за фактом використання. Фіксований тариф означає одну й ту саму суму за період, оплата за фактом використання — суму, що залежить від користування послугою. Для бізнесу передбачена верифікація KYB.
Перед підключенням варто уточнити доступність потрібної функції, підтримувані активи та мережі, а також технічні й комерційні умови. Вони можуть відрізнятися залежно від продукту та способу інтеграції.
На що звернути увагу, коли обираєте платежі у криптовалюті для регулярних списань:
Баланс на гаманці. Якщо на ньому бракує коштів, списання не пройде, як і у випадку з карткою. Логіка повторів і сповіщень потрібна й тут.
Актив і мережа. Волатильні монети на кшталт BTC та ETH можуть помітно змінюватися в ціні між виставленням рахунку та списанням. Стейблкоїни, наприклад USDT і USDC, зменшують цей ризик, але залишаються залежність від емітента та можливість втрати прив'язки до долара. Перед підключенням оберіть актив і мережу та зазначте їх в умовах.
Повернення й суперечки. Без традиційного чарджбеку особливо важливими стають правила повернення коштів. Пропишіть, як оформлюється повернення, хто його проводить і на яку адресу надсилають кошти.
Регулювання. Правила для криптопровайдерів, податки та звітність залежать від юрисдикції. Перед запуском потрібно перевірити вимоги країни, у якій працює бізнес.
Ще один важливий момент — дозволи, які покупець надає смартконтракту. Користувач має розуміти, яку суму дозволено списувати та як припинити майбутні операції. Скасування підписки в інтерфейсі сервісу й відкликання дозволу в блокчейні не завжди є однією дією.
Це загальна інформація, а не юридична, податкова чи інвестиційна консультація.
Як акселератор може дати стартапам із моделлю підписки готові платежі
Це модель співпраці, а не опис конкретного договору. У молодого SaaS-стартапу модель підписки часто є вже в першому прототипі, а от платіжна частина з'являється пізніше й забирає спринти, які команда могла б витратити на продукт. Потрібно налаштувати списання, обробку відмов, повернення коштів і повідомлення клієнтам. Для невеликої команди це окремий обсяг роботи, який не завжди доцільно виконувати самостійно.
Акселератор може закрити цю прогалину готовою інтеграцією для проєктів портфеля, не розробляючи платіжну частину сам. У такому випадку він допомагає стартапам отримати доступ до інфраструктури, а технічне обслуговування платіжного продукту залишається на стороні провайдера.
У такій схемі кожна сторона отримує своє:
Акселератор дає портфельним проєктам додаткову цінність і не підтримує власний платіжний продукт.
Стартапи отримують готову платіжну інфраструктуру на старті. За інформацією Inqud, технічне підключення може займати близько двох днів, а перевірка KYB проходить окремим етапом.
Inqud отримує доступ до екосистеми проєктів і зворотний зв'язок від команд, які користуються продуктом.
Для стартапу перевага полягає не лише в можливості швидше приймати оплату. Команді також не потрібно самостійно підтримувати всі механізми повторних списань, якщо відповідні функції вже передбачені платіжним рішенням. Проте умови інтеграції, відповідальність сторін і доступні можливості потрібно узгоджувати заздалегідь.
За описом компанії, щомісячної плати немає, комісію беруть за транзакцію, а для великих обсягів можливі індивідуальні тарифи. Актуальність цих умов потрібно підтвердити перед підключенням. Умови для учасників конкретної акселераційної програми в цій статті не розглядаються.
Висновок
Рекурентні платежі працюють найкраще, коли покупець розуміє, за що платить, а продавець заздалегідь продумав можливі збої. Для карткових платежів це токенізація, зрозуміла згода й правила повторних спроб, у крипті — механізм автосписання з гаманця та умови повернення без традиційних чарджбеків.
Перш ніж запускати систему, варто написати прості умови, налаштувати сповіщення й перевірити не лише успішну оплату, а й відмову, скасування та повернення. Не менш важливо дати покупцеві можливість контролювати активну підписку й бачити дату наступного списання.
Якщо в проєкті є підписки, на цьому етапі часто простіше спертися на готову платіжну інфраструктуру, ніж збирати її самостійно. Проте вибір провайдера має залежати від потрібних способів оплати, вимог до безпеки, умов обслуговування та можливостей інтеграції.
Часті запитання
Чим рекурентні платежі відрізняються від регулярних платежів?
Регулярні платежі — загальна назва всього, що повторюється за графіком. Рекурентні платежі зазвичай означають, що списання запускає продавець за згодою, яку покупець дав заздалегідь. За звичайного регулярного платежу покупець може підтверджувати кожну оплату сам. Наприклад, автоматична щомісячна підписка є рекурентним платежем, а ручна оплата рахунку кожного місяця — регулярним.
Як підключити рекурентні платежі до сайту?
Через платіжного провайдера: він забезпечує роботу з токеном або платіжною прив'язкою й приймає запити на списання. Оберіть модель, оформіть згоду, налаштуйте розклад і правила повторів, а потім протестуйте успішну оплату, відмову, скасування та повернення. Підключення може виконуватися через API або готовий платіжний модуль. За інформацією Inqud, технічна інтеграція може займати близько двох днів, а перевірка KYB проходить окремо.
Чи можна скасувати рекурентний платіж?
Так, майбутні рекурентні списання зазвичай можна зупинити через продавця або в особистому кабінеті сервісу. Правила скасування карткових платежів залежать від країни, банку й платіжної системи. Важливо розрізняти скасування майбутньої підписки та повернення вже списаних коштів. У крипті скасування виглядає інакше: підтверджені транзакції незворотні, а майбутні списання можуть залежати від дозволу, який власник гаманця дав продавцю або смартконтракту.
Чи безпечно зберігати дані картки для рекурентних платежів?
Повний номер картки краще не зберігати у власній системі без необхідності. Платіжний провайдер може використовувати токенізацію, а бізнес — працювати з виданим ідентифікатором. За даними EMVCo, використання платіжного токена можна обмежити продавцем, пристроєм або сценарієм платежу. Водночас навіть за такої схеми потрібно захищати доступ до платіжної системи та дотримуватися застосовних вимог безпеки.
Чи можна налаштувати рекурентні платежі в криптовалюті?
Так, наприклад, через рішення з автосписанням із прив'язаного Web3-гаманця. На гаманці має вистачати коштів до дати списання, а умови повернення потрібно прописати заздалегідь, оскільки підтверджена блокчейн-транзакція зазвичай незворотна. Перед підключенням оберіть актив і мережу та вкажіть їх в умовах. Також перевірте, які дозволи на використання токенів потрібно надати й як їх можна відкликати.
Найкраще за тиждень — на пошту
Без спаму. Лише топ-матеріали Gosta. Відписатись в один клік.
Коментарі